法特迪IPO:利润高增难掩现金流压力,七年代持牵出复杂股权变迁
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.8w阅读
2026-09-28 17:34
业绩快速放量之际,法特迪的现金回笼、股权结构与资本安排,成为此次IPO审核的关键。
9月23日,苏州法特迪科技股份有限公司(下称“法特迪”)披露创业板IPO首轮问询回复。
这家半导体测试硬件企业正在经历一轮快速增长,2023年至2025年,法特迪营业收入从2.25亿元增至5.44亿元,净利润则从3831.75万元升至1.32亿元;今年上半年,公司又实现营业收入4.40亿元、净利润1.30亿元,半年利润已经接近去年全年。按照招股书援引的Yole数据,2025年法特迪位列全球半导体测试座行业第十位,也是前十大厂商中唯一的中国境内企业。此次公司计划募资18.04亿元,目前IPO处于“已问询”阶段。
但高增长之外,法特迪此次IPO呈现出的另一面同样值得关注。
收入和利润快速攀升的同时,公司经营现金流并没有同步增长,应收账款、存货对资金的占用越来越明显;客户与供应商集中度持续提升,重要客户长川科技(300604)同时又是公司重要股东;从成立时的股权代持到2021年全部解除,公司的股权结构经历了多轮复杂调整,而在IPO申报前12个月,又新增进入20名新股东。与此同时,法特迪一边计划以2.37亿元IPO募集资金补充流动资金,一边在报告期内累计现金分红4450万元。
总体来看,法特迪此次IPO需要回答的核心问题已经不只是“增长有多快”,还有这种增长能够在多大程度上转化为现金、能否降低对少数客户和供应商的依赖,以及复杂股权演变之后,公司治理和资本配置是否足够稳定。
利润两年增长两倍多,现金回笼情况不佳
法特迪最亮眼的是利润增速,2023年至2025年,公司营业收入分别为2.25亿元、3.10亿元和5.44亿元,两年增长约141%;同期净利润则分别为3831.75万元、6167.86万元和1.32亿元,两年增长约244%。今年上半年,公司净利润进一步达到1.30亿元。
但现金流并没有实现同等的增长,2023年至2025年,公司经营活动产生的现金流量净额分别只有3167.65万元、1065.68万元和4061.91万元,三年累计净利润约2.32亿元,累计经营现金流净额却只有约8295万元,相当于同期净利润的35.8%左右。今年上半年,公司经营现金流净额为4817.54万元,也明显低于同期1.30亿元的净利润。
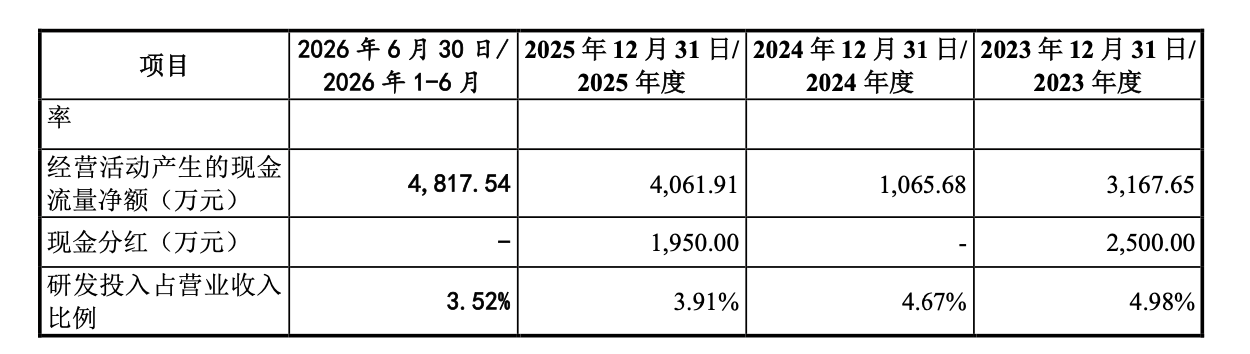
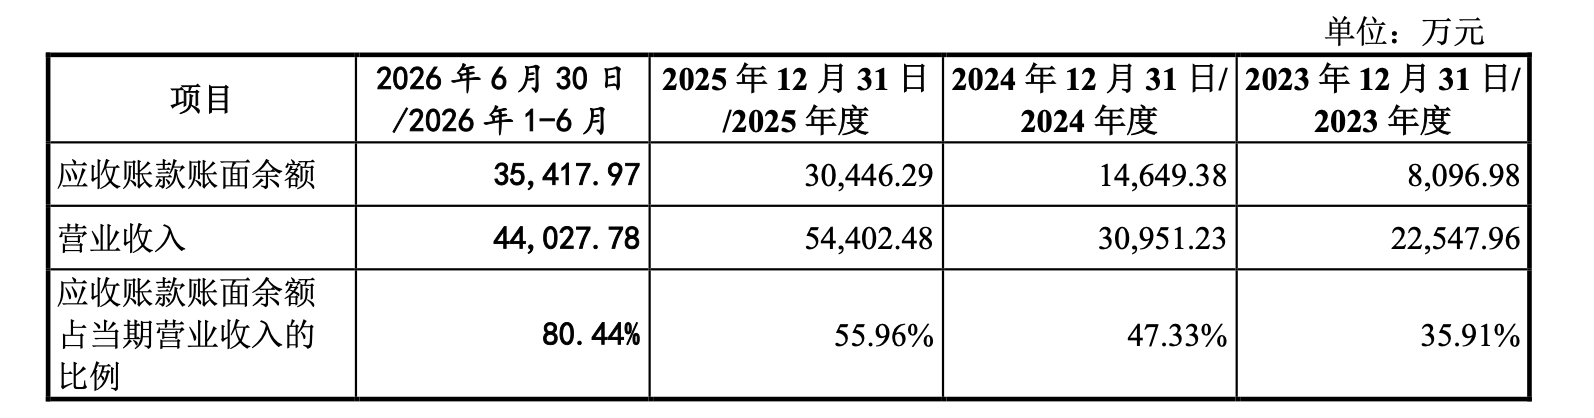
利润与现金流之间的差距,首先体现在应收账款上。2023年末至2025年末,法特迪应收账款余额从8096.98万元迅速增长至3.04亿元,占当期营业收入的比例从35.91%升至55.96%;截至今年6月底,应收账款进一步达到3.54亿元,相当于上半年收入的80.44%。公司表示,应收账款增长主要与营收规模扩大有关,而且绝大多数账龄仍在一年以内。
存货也同步扩张,报告期各期末,公司存货账面价值由2023年末的3161.04万元增至2025年末的8972.73万元,今年6月底进一步增至1.54亿元。
这意味着,法特迪的高增长正在越来越多地占用营运资金:产品卖得更多,但形成的应收款和库存也越来越大。尤其是在收入规模快速扩张阶段,如果后续回款再次承压,或逾期应收账款规模重新上升,利润增长与现金回笼之间的差距仍可能放大。
前五大客户占比近七成,股东长川科技同时是重要客户
随着业绩增长,法特迪的收入来源也越来越集中。
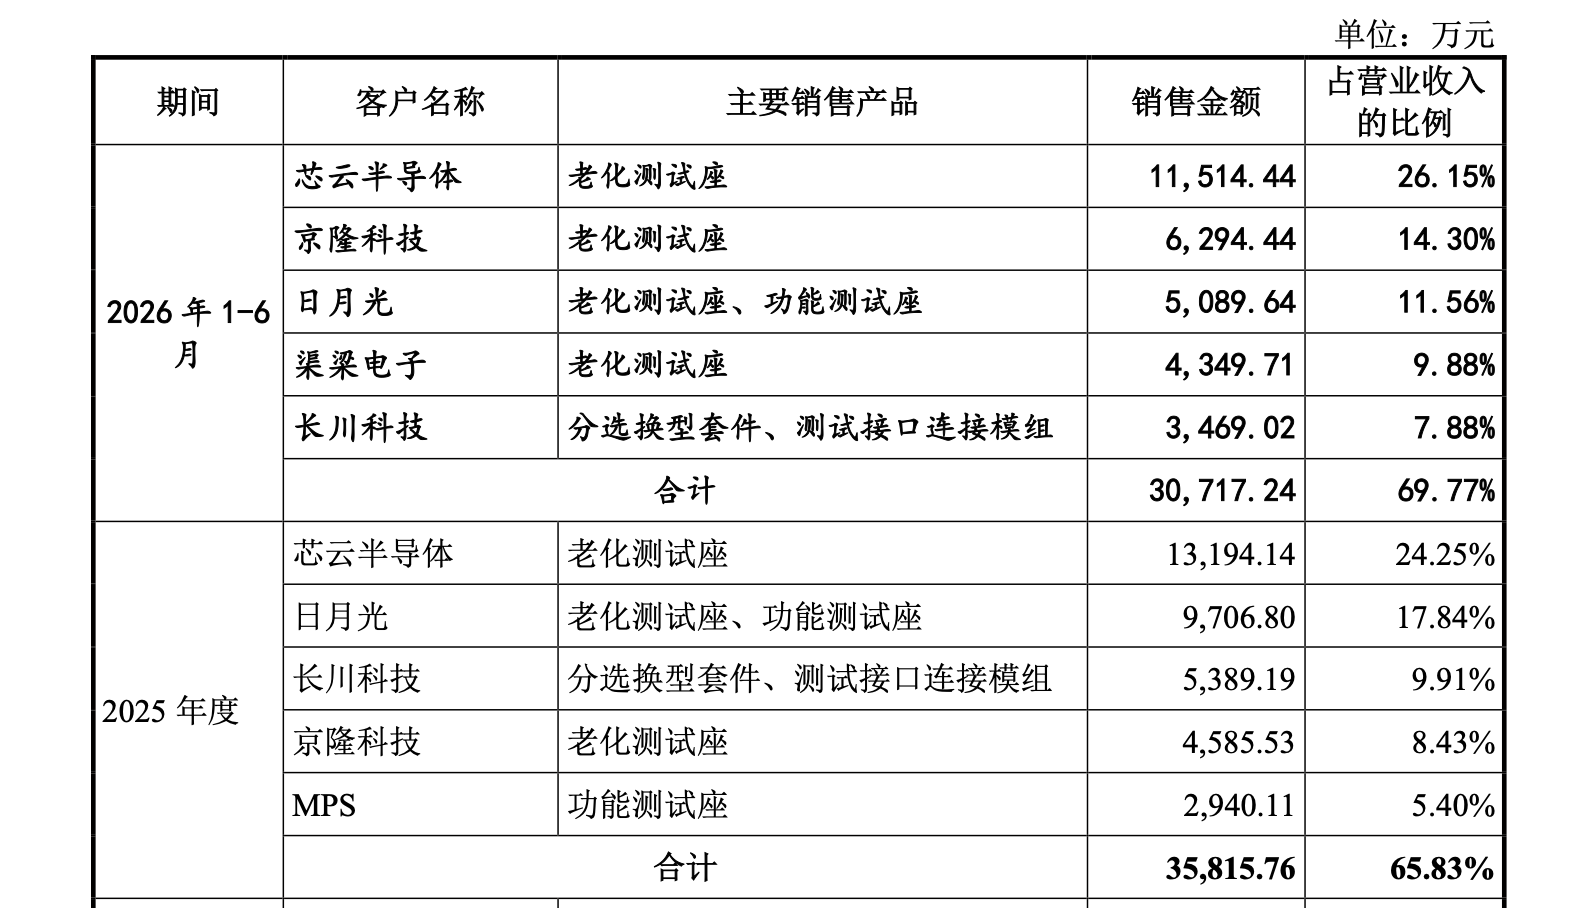
2023年至2025年,公司向前五大客户销售收入占营业收入的比例分别为43.47%、50.36%和65.83%,今年上半年进一步升至69.77%。其中,今年上半年,芯云半导体一家便贡献1.15亿元收入,占公司总收入26.15%;京隆科技、日月光、渠梁电子分别贡献14.30%、11.56%和9.88%。
这种集中并不只发生在客户端,2023年至2025年及今年上半年,法特迪前五大供应商采购占比分别为53.10%、58.42%、59.74%和62.25%。今年上半年,仅苏州迪克微电子和苏州矽图两家供应商就分别占采购总额22.39%和15.48%,两家合计接近四成。
上下游同时向少数主体集中,本身与半导体测试接口行业较强的客户认证、定制化生产以及关键零部件采购特点有关,但对于高速成长企业而言,也意味着经营表现更容易受到核心客户需求、付款节奏以及关键供应商交付能力的影响。
在客户名单中,长川科技显得比较特殊,它不仅连续多年进入法特迪前五大客户,还是公司的重要股东。2023年至2025年,法特迪对长川科技销售额分别为2398.63万元、3340.63万元和5389.19万元,占营业收入的比例分别为10.64%、10.79%和9.91%;今年上半年销售额为3469.02万元,占比7.88%。法特迪明确将长川科技列为关联方,双方交易主要涉及分选换型套件和测试接口连接模组。
目前,长川科技直接持有法特迪4.9873%股份;长川科技董事长、总经理及实际控制人之一赵轶又直接持有法特迪4.9467%股份,两者合计持股9.9340%。
产业资本入股上下游企业并不罕见,客户成为股东甚至可能强化产业协同。但对于IPO审核而言,需要进一步厘清的重点也会随之变化:关联交易价格是否公允、交易是否建立在独立商业需求之上,以及公司业绩增长是否对股东客户形成较强依赖。
代持历时七年才彻底清理,申报前一年20名新股东入场
相比经营情况,法特迪的股权沿革更加复杂。
公司成立于2014年,招股书显示,设立之初,三位实际创始股东周明、王强、田治峰并没有直接全部登记为股东,而是分别委托朋友瞿苏缨、同学王全章以及亲属王春代为持股,三人代持比例分别为40%、30%和30%,此后的股权调整又延续数年。
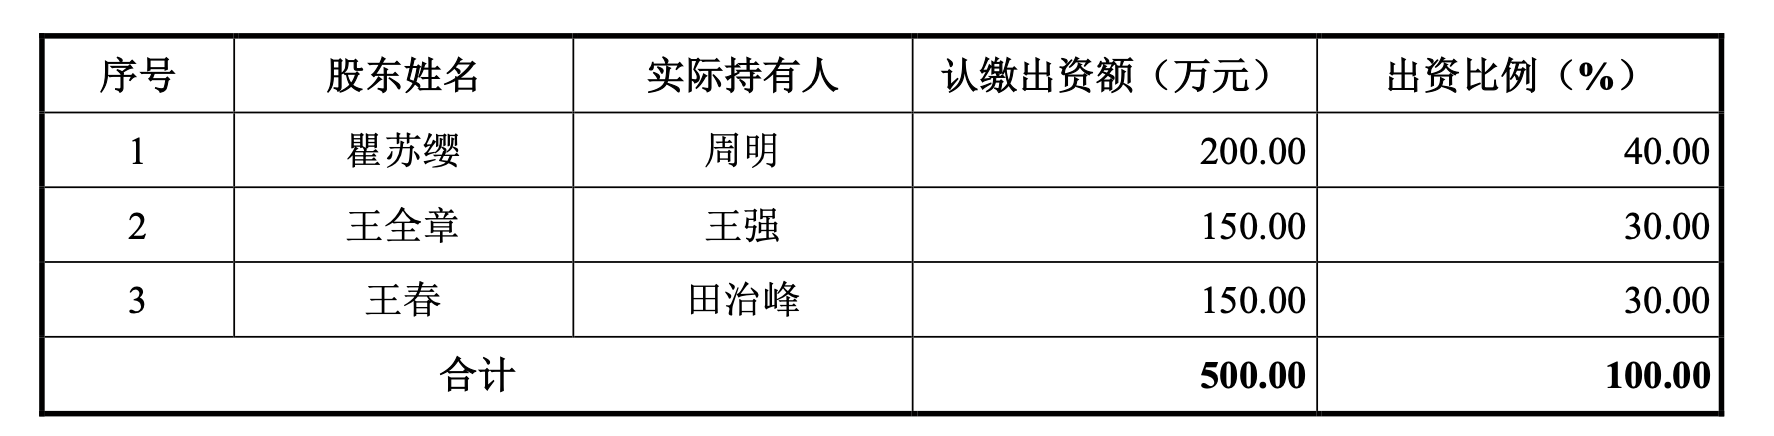
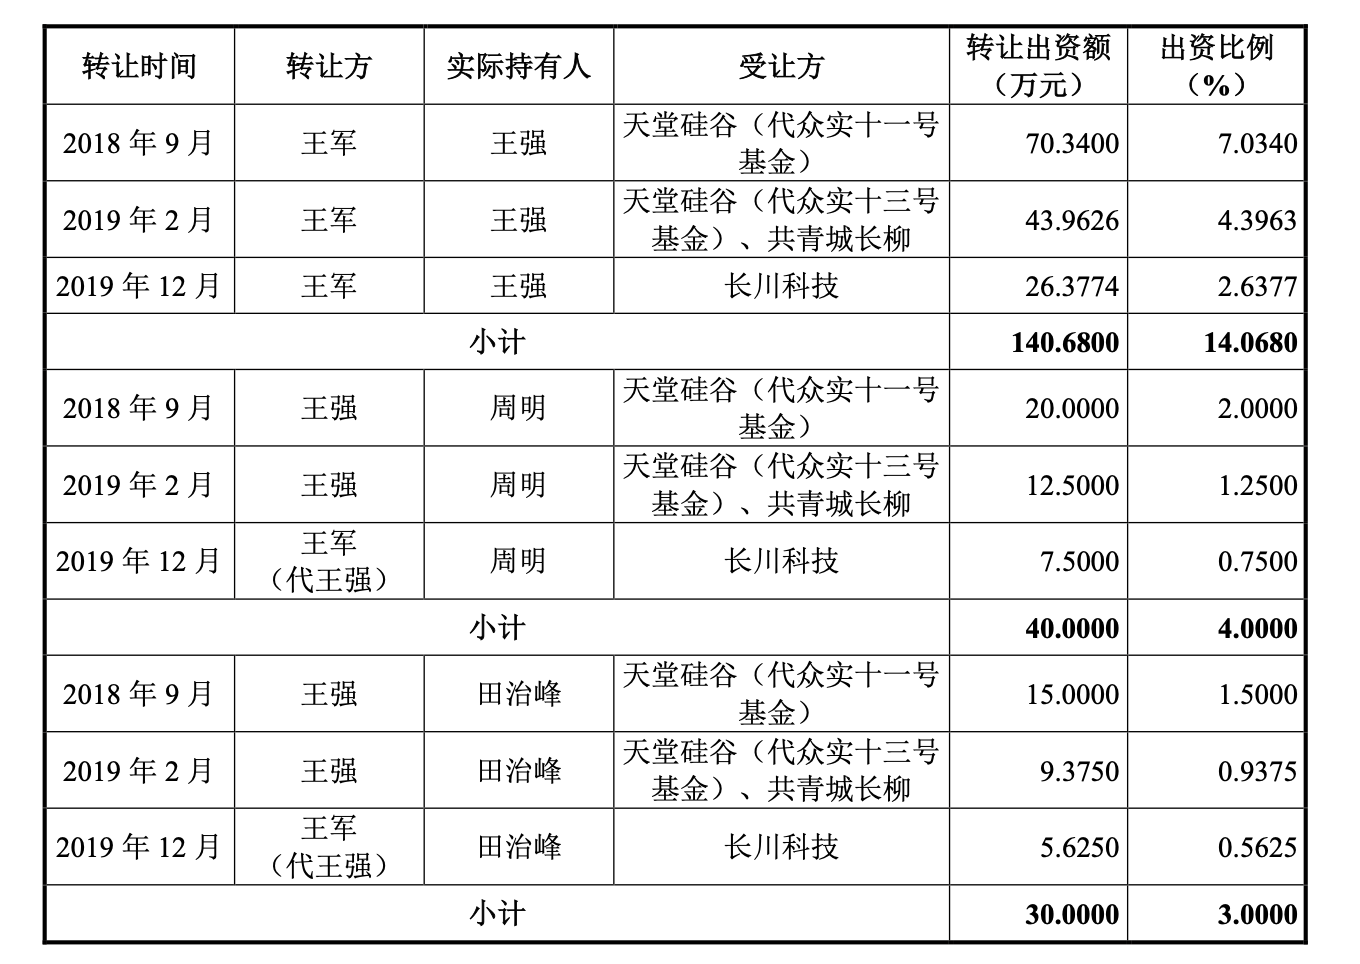
2016年原始登记股东退出后,王强部分股权又由其弟王军代持,同时王强自身一度代周明、田治峰持股,直到2019年末,创始股东及员工持股平台之间的相关代持才全部解除。
但公司的代持历史并没有在这一阶段完全结束。2018年至2019年,由于契约型基金无法作为股东实体,天堂硅谷又作为管理人,分别代众实十一号、众实十三号基金持有法特迪股权;2021年1月和5月,上述股份分别通过原状分配等方式转给基金投资人或其设立的平台。招股书明确称,至此公司历史上的股权代持才“全部解除完毕”。
公司的管理团队带有明显的同业履历特征。王强本人曾于2009年至2014年先后任上海韬盛、苏州韬盛销售经理。现任董事、副总经理贺涛此前先后在美博科技、上海韬盛和苏州韬盛从事设计工作;董事朱伟曾在美博科技和韬盛科技担任生产经理;职工董事丁宁也曾在美博科技和韬盛科技负责品质管理,三人均在2014年前后转入法特迪。
目前来看,法特迪的股权结构比较分散,截至最新招股书签署日,公司共有34名直接股东,第一大股东王强直接持股仅13.5596%,没有任何单一股东及一致行动人持股超过30%,因此公司认定不存在控股股东。不过,“无控股股东”并不意味着“无实际控制人”:王强还通过济沧海、杭州端一、杭州且何三个员工持股平台间接控制12.8914%股份,直接及间接合计控制26.4510%,仍被认定为公司实际控制人。
更加值得关注的是,在这34名股东中,有20名属于申报前12个月新增股东。首轮问询回复显示,这批新增股东主要于2025年11月至2026年2月通过老股转让进入,包括创新资本、湾区社保基金、永鑫融堰、半导体装备二期基金、嘉兴芯测以及多名自然人投资者等,入股估值总体在16亿元左右。以公司2024年净利润计算,对应市盈率约25.94倍。
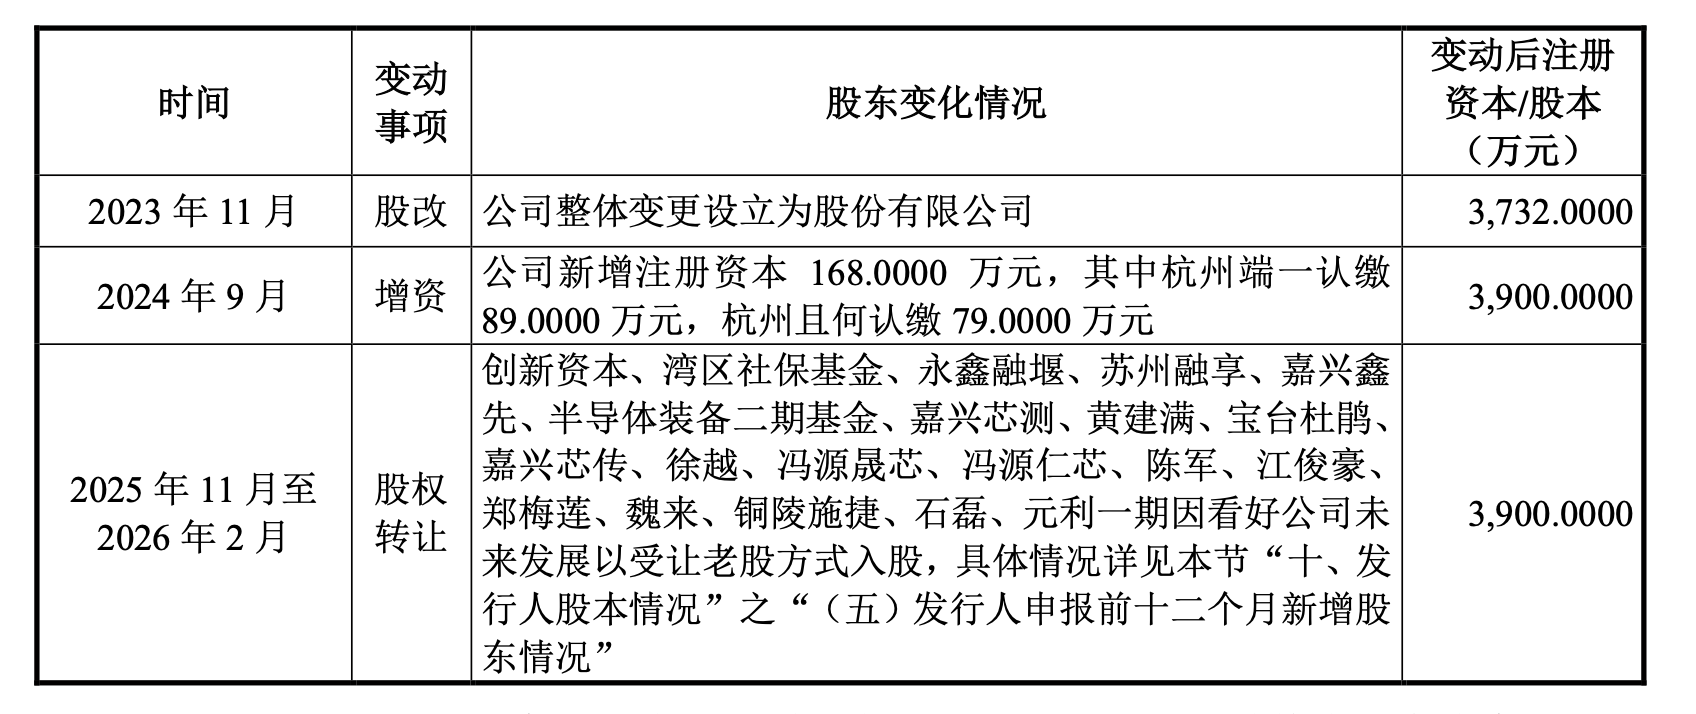
对于这批集中进入IPO前夕的股东,深交所首轮问询已经要求公司说明其背景、入股价格和公允性,以及与公司股东、实际控制人、董监高和中介机构之间是否存在关联关系、代持或利益输送。
法特迪回复称,新增股东入股价格均以约16亿元公司整体估值为基础,与同期半导体行业可比并购案例估值接近;经核查,申报前12个月新增股东不存在股份代持,也不存在与发行人及相关主体之间可能输送不当利益的关系。
两次分红4450万元,又拟募资2.37亿元补流
法特迪此次IPO计划募集资金18.04亿元,其中7.42亿元用于先进生产基地建设,5.29亿元用于高功率芯片液冷散热控温技术研发及生产,2.96亿元建设总部及研发中心,另有2.37亿元直接用于补充流动资金。
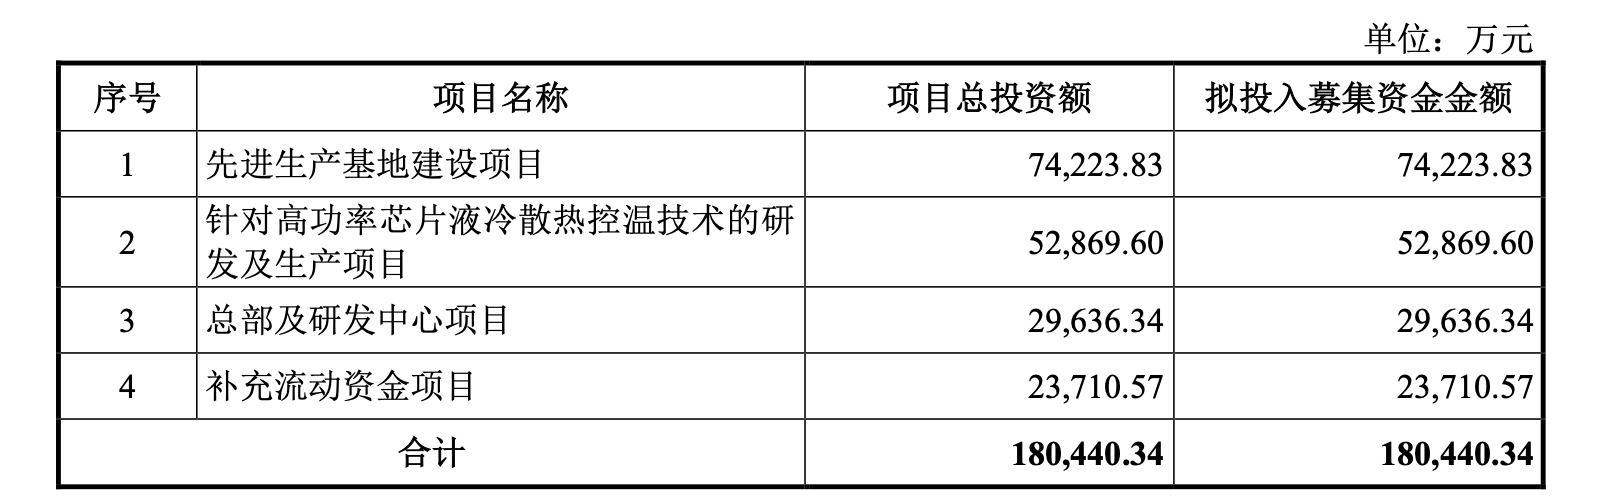
补流本身并不难理解,随着收入快速增长,公司应收账款和存货明显增加,确实产生了更多营运资金需求。问题在于,在申请资本市场资金补充流动性的同时,公司此前又进行了规模不小的现金分红。
招股书显示,法特迪2023年现金分红2500万元,2025年又分红1950万元,报告期累计现金分红4450万元,相当于此次计划补流金额的18.8%。其中,2025年1950万元现金分红约相当于当年4061.91万元经营现金流净额的48%;2023年的2500万元分红则接近当年经营现金流净额的八成。
当然,盈利企业向股东分红属于正常资本安排,IPO补流则主要针对上市后的业务扩张和未来营运资金需求,但其中需要解释的是资本配置逻辑。
当一家企业过去三年创造约2.32亿元净利润,却只有约8295万元经营现金净流入;当应收账款从不足8100万元增长至超过3亿元,存货也快速上升时,现金事实上已经成为支撑扩张的重要资源。在这种情况下,公司为何仍选择先向原股东分配4450万元现金,再计划通过公开发行向新股东募集2.37亿元补充流动资金,其分红规模与未来资金需求之间是否匹配,值得进一步说明。
尤其是申报前一年大量新股东通过老股转让进入、部分原股东实现股权退出的背景下,法特迪此次IPO面对的已不只是简单的募投项目必要性问题,而是如何证明上市融资主要服务于公司未来发展,而不是替代此前已经流出的股东资金。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


