扬子江药业营收减半,创新药转型缓慢,押注大健康寻增长
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李熹
9160阅读
2026-09-23 10:33
民企500强最新榜单显示,扬子江药业2025年营收降至380亿元、四年缩水过半。一边是大健康半年增134%、喉糖年销2亿粒、海外增467%首破亿元,一边是创新实力早已落后于同行。
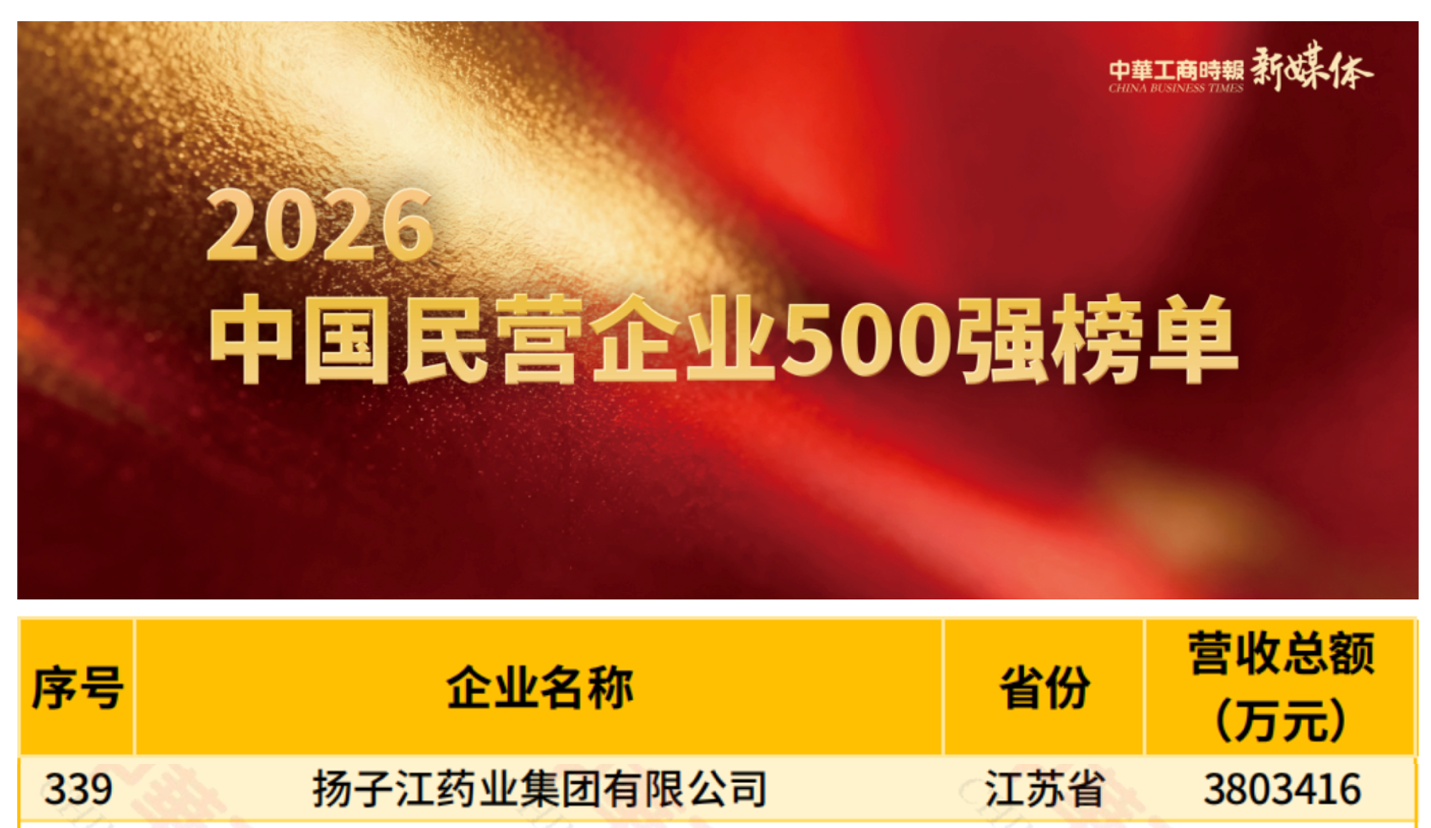
9月22日发布的2026年中国民营企业500强榜单显示,扬子江药业集团有限公司(下称“扬子江药业”)以2025年营收380.34亿元,排名第339位。
但相较于2021年的785.53亿元,公司营收较四年前下降51.6%;排名也从2022年榜单的第116位跌落。
仿制药业务承压之下,这家创建于1971年的老牌药企正朝两个方向寻找新的收入增量:一是大健康消费品,二是创新药。
大健康转型已有初步成绩。今年上半年,大健康板块销售同比增长134%,9月又官宣王一博出任蓝芩品牌全球代言人。创新药仍在兑现途中:首个国产DORA类失眠新药法赞雷生片5月21日获批上市,是公司五年来的第三款自研化学1类新药。
海外市场也在成为新的增长点。扬子江药业将2026年定义为“国际化元年”:2026年上半年,公司海外营收同比增长467%,海外销售额首次突破1亿元,产品覆盖47个国家和地区;“YANGTZE”品牌商标已在116个马德里体系成员国及地区完成注册布局。
大健康半年增134%、海外增467%,难对冲整体下滑
全国工商联中国民营企业500强榜单数据显示,扬子江药业多年维持700亿元以上的营收规模:2021年为785.53亿元,2022年782.85亿元,2023年739.31亿元。
明显的业绩下滑出现在2024年,当年营收骤降至457.21亿元,单年收缩38.16%;最新数据显示,2025年公司营收进一步下降至380.34亿元。
“以价换量”的集采政策之下,公司仿制药与中药构成的主营业务承压显著。公司官网数据显示,截至2026年3月,公司已有184个仿制药品种通过或视同通过一致性评价,其中37个品种为国内首家过评。前十一批国家药品集中采购中,扬子江药业累计有66个品种中选。
扬子江药业将2025年定义为“大健康元年”。公司大健康板块依托自有“护佑”品牌布局,官网显示,核心产品包含蓝芩系列喉糖、散剂、茶饮,以及黄芪咖啡、纳豆红曲胶囊等。据集团2024年ESG报告,目前拥有30余款保健食品批文、20余款健康食品,产品覆盖清咽利喉、辅助降血脂、增强免疫力等多个健康领域。
据《苏州吴江发布》报道,扬子江药业全资子公司江苏海岸药业推出的蓝芩喉糖,上市一年销量突破2亿粒;蓝芩系列棒棒糖、巧克力产品已进入上市筹备阶段。2025年,“护佑”品牌入选工信部中国消费名品名单。
江苏海岸药业早在2012年便落地苏州吴江。企查查信息显示,该公司为扬子江药业全资子公司,核心业务为药品生产,依托现有生产车间开展创新药、高端仿制药研发,并配套建设化学药品固体制剂生产基地以及小容量注射剂、冻干粉针剂生产基地。
扬子江药业相关负责人在接受《苏州吴江发布》采访时表示,公司正全力建设扬子江长三角健康产业基地,持续完善“药、医、养、食、游”全产业链布局,并计划5年内将中药材种植基地数量从80个拓展至300个。
产能扩张也在同步推进。据《凤凰网江苏》报道,扬子江药业另一家全资子公司、位于江苏泰州的江苏护佑健康科技,总投资约2亿元的高端保健品项目于2025年10月竣工,达产后预计新增黄芪咖啡1.16亿袋、益生菌发酵饮料6000万瓶、植物发酵饮料1240万瓶、晶球益生菌固体饮料4760万条。2026年1至7月,该公司销售开票收入同比增长58.15%。
公司也在加码营销推广。今年9月12日,蓝芩品牌官宣王一博担任全球品牌代言人,重点赋能喉糖等食品类产品推广。然而官宣两日后的9月14日,#王一博新代言疑似涉嫌虚假宣传#话题登上热搜。
媒体与网友的质疑在于,蓝芩喉糖包装标注“蓝芩开创者,品牌始于2000”,但配料表并未包含板蓝根、黄芩成分。对此,扬子江药业回应称,“蓝芩”是公司2000年申请注册的商标,扬子江为国内首家注册该商标的企业,名称并非产品成分说明,而是取自蓝芩口服液中板蓝根与黄芩的合称,蓝芩喉糖属普通食品。
扬子江方面表示,已针对不实言论报警并发出律师函,相关产品经上海市场监管部门抽检合格。
有律师在接受其他媒体采访时表示,过往企业以药品成分注册商标的案例较为常见,但相关监管空间正在收紧,未来企业以药品成分在关联商品上申请注册商标,将面临极高的驳回风险;2027年1月1日新《商标法》正式实施后,监管部门对依托产品成分注册商标的审查标准将更为严格。
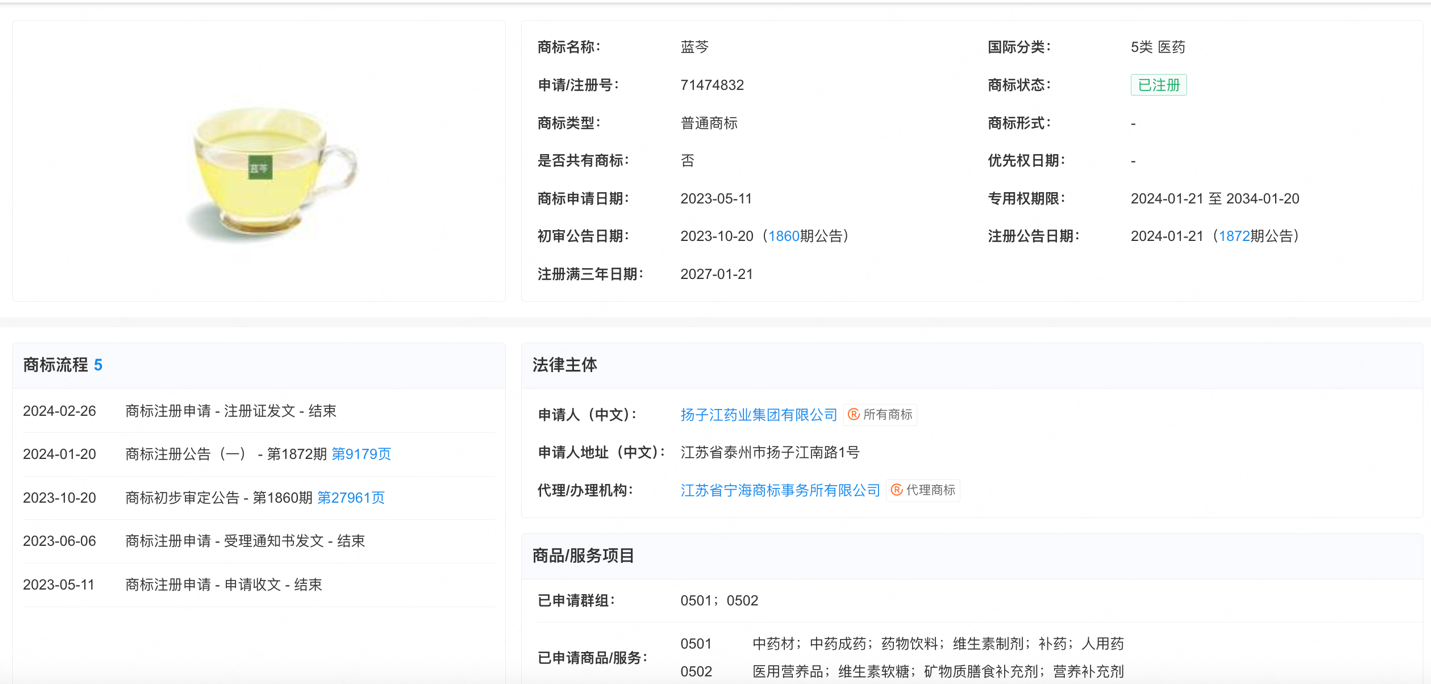
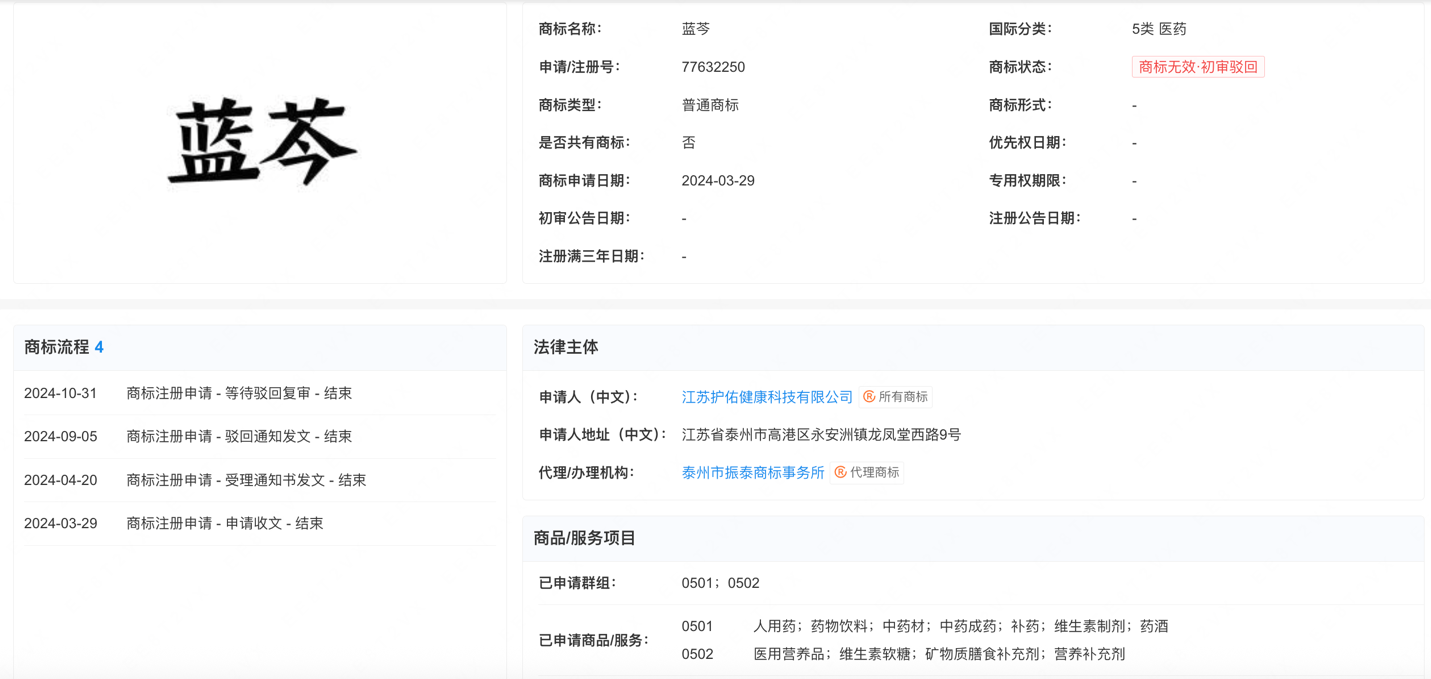
企查查商标信息显示,2024年3月,蓝芩品牌运营方、扬子江全资子公司江苏护佑健康科技曾就“蓝芩”在食品、饮料、酒、医药、广告销售等7个类别集中提交注册申请,目前均显示“商标无效·初审驳回”;另一件“蓝芩散”申请为撤回注册申请。
创新成果缓慢兑现,国产首个DORA上半年获批上市
相较于大健康板块,创新药商业化起步更晚,且投入回报期更长。
创新药方面,扬子江自研产品的商业化转化起步于2021年,首个自研1类化学新药注射用磷酸左奥硝唑酯二钠(新锐®)当年获准上市。
据国家药监局公告及公司官微信息,2026年上半年,公司有两款新药获批或上市。中药管线方面,据米内网援引CDE官网信息,2026年扬子江药业已有ZYY-768、ZGZHR-061、ZYY-757三款1.1类中药新药获批临床,复方蓉术颗粒、芩翘咽舒颗粒处于III期。
其中一款是今年5月21日获批上市的DORA(双重食欲素受体拮抗剂)类失眠新药法赞雷生片(孟平®),由子公司江苏海岸药业申报、7月正式上市。在DORA赛道上,法赞雷生是国产首个、中国第2个获批上市的品种:卫材莱博雷生(达卫可®)2025年5月27日率先进口上市;中国市场现有产品还有瑞士Idorsia研发、大中华区授权先声药业的达利雷生(科唯可®)。
另一款是2025年7月25日获批的1类新药盐酸妥诺达非片(泰妥妥®),2026年6月29日全面上市,为国产首个原研PDE5类药物,为国内男性勃起功能障碍(ED)患者带来兼具安全性与有效性的治疗新选择。
而早在2011年,公司便开始布局创新药研发,公司官网信息显示,扬子江药业旗下设有2011年成立的上海海雁医药科技有限公司和2015年成立的上海海路生物技术有限公司,分别专注于小分子创新药研发和大分子创新药研发。
小分子创新药领域,公司在研项目近20个,涉及肿瘤、神经、免疫、消化道等多个疾病领域,多个项目处于临床研究阶段;包含上述两款今年新上市产品在内,公司已有三款新药上市。
大分子创新药领域,公司主要布局单/双抗、T细胞衔接器(TCE)双抗、下一代偶联技术(ADC-抗体偶联药物、ARC-抗体偶联siRNA、AXC-位点特异性抗体偶联药物)、核酸药物等多个技术平台;其在研项目10余个,聚焦肿瘤、自身免疫、神经等的疾病领域,多个项目处于临床前开发和抗体发现阶段。
研发平台逐渐铺开,研发队伍却在缩减,且人员结构向营销倾斜。
据ESG报告,2024年集团研发人员中博士、硕士占比超50%,但研发岗人数由2023年的约872人降至2024年的825人,技术岗人数也由约2425人降至2398人;同期营销岗人员由约7000人增至8155人,与研发岗的人数之比从约8倍扩大至10倍。2024年,营销岗占员工总数的45.4%,技术岗占13.35%,研发岗仅占4.59%。
ESG报告还显示,2024年申请专利72件、获授权79件;年末有效专利728件,较2023年末增加55件。
公司也曾因知识产权纠纷被列为被执行人。2024年,公司及子公司与两家企业的三起专利侵权纠纷先后败诉,进入强制执行。据中国裁判文书网及企查查信息,合肥恩瑞特专利纠纷案中,三家被执行人各涉执行标的109万元;丹麦H·隆德贝克有限公司两起侵害发明专利权案,执行标的分别为80万元、70万元,被判停止使用侵权方法、停止销售相关产品。
研发投入占收入不足2%,创新能力转化落后同行
尽管早有创新药布局,但在研发投入与商业化回报上,扬子江药业已明显落后于同行。
一方面,公司研发投入强度偏低。2023年公司披露研发投入13.33亿元,占当年739.31亿元营收比例为1.8%,这一比例远低于部分国内头部药企。2026年上半年,恒瑞医药(600276)研发投入46.05亿元,占同期营收的29.8%;翰森制药(03692)研发开支约17.39亿元,占营收的20.9%;百利天恒(688506)研发投入14.83亿元,占营收比例达791.46%。
2026年上半年,华润三九(000999)研发投入7.3亿元,研发占比接近5%。当然,由于扬子江药业没有披露最新研发投入情况,公司最新研发费用无法知晓。
研发投入的差距,进一步体现在商业化进展和创新药收入贡献上。2026年上半年,恒瑞医药创新药销售收入88.09亿元,同比增长16.38%,占药品销售收入的63.16%;翰森制药同期创新药收入约70.92亿元,占总收入的85.4%。
另一方面,在对外许可交易成果上,公司与同行的差距同样突出。
恒瑞医药、翰森制药近数年持续落地多笔与跨国药企的大额合作交易,2026年依旧保持稳定节奏。2026年5月,恒瑞医药与百时美施贵宝(BMS)达成全球战略合作及许可协议,双方共同推进肿瘤、血液学、免疫学领域的13款早期项目,潜在总交易额约152亿美元,含首付款6亿美元。2026年7月,翰森制药将银屑病候选药物HS-20118以NewCo模式授权给美国Avere Therapeutics,潜在交易总额约23亿美元。
另一家重金押注创新药的百利天恒,其全球首个双抗ADC药物宜泽康®(伦康依隆妥单抗,BL-B01D1)于2026年6月22日获批上市,但创新实力早已通过对外授权(License-out)落地验证。2025年,公司知识产权授权及里程碑收入达21.24亿元,占当年营收的八成以上。
反观扬子江药业,目前尚无公开可查的管线对外授权交易落地。
今年上半年,公司大健康板块销售与海外营收实现134%和467%增长,两款自研1类新药先后上市;但2025年营收仍同比下降16.8%。由此可见,无论大健康还是创新药,现阶段基数尚小,均难以独当一面。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
08:54
财中社
08:48
财中社
09-22
财中社
09-22
财中社
09-22